昨天我在直播財商課談到匯率,剛好近期美元兌台幣升值,這就是一個很好學習研究匯率的機會:這一波美元升值,究竟是美元真實走強?還是其實是台幣比較弱?
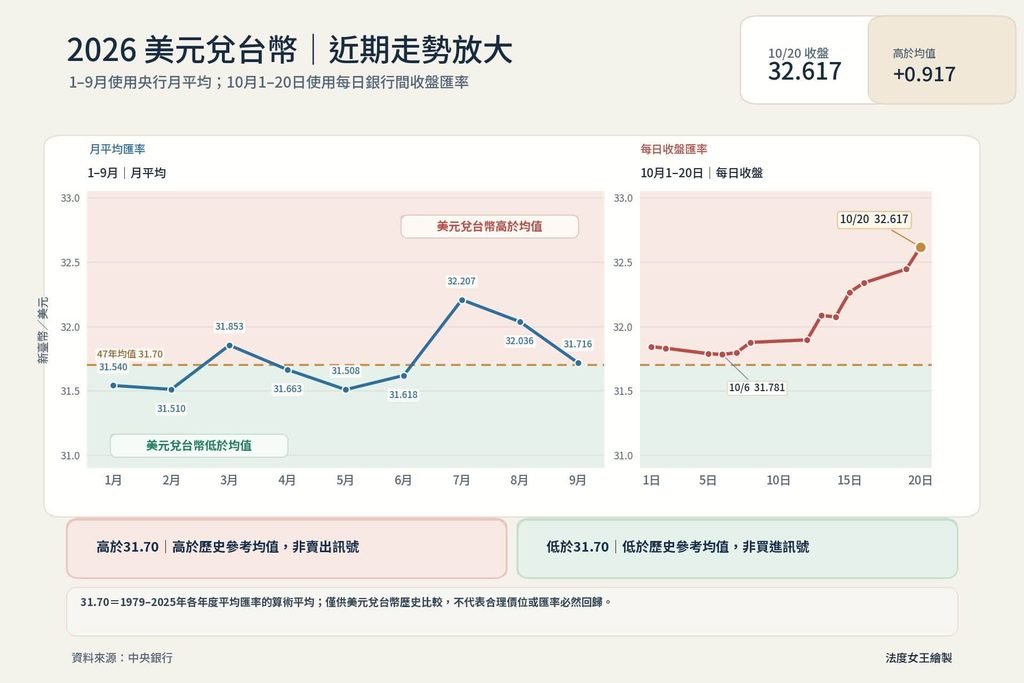
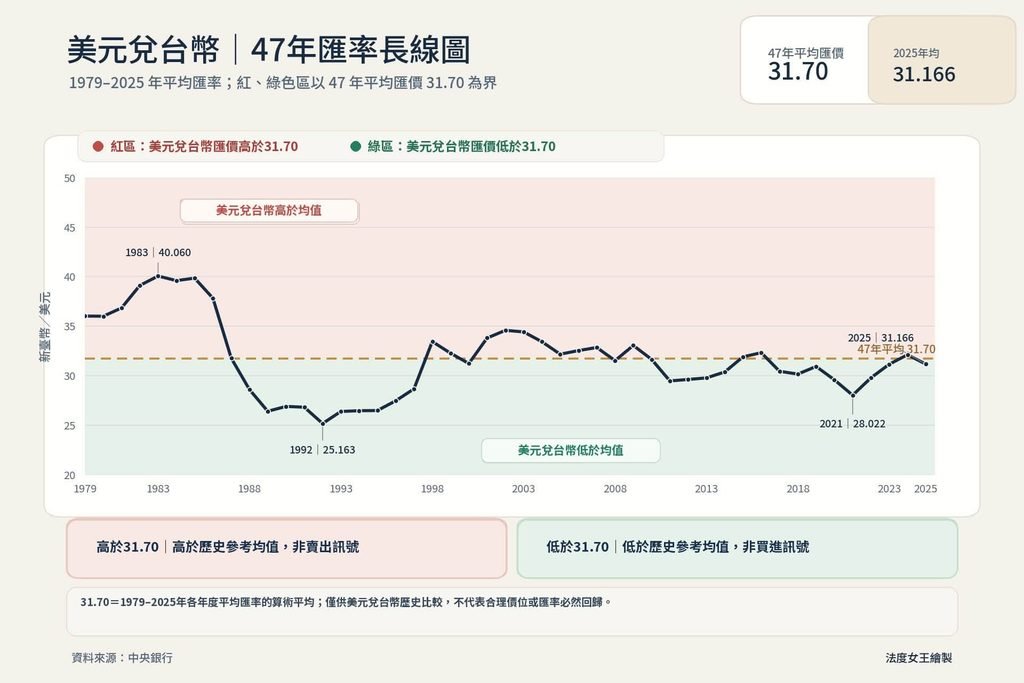
10月12日,1美元約兌31.895元新台幣;10月20日升至32.617元。換1,000美元,按前者要31,895元,按後者要32,617元,差了722元。這是匯率變化最直接的感受:美元支出沒有變,準備的台幣變多了。
但這段匯率上漲,不能簡單解讀成美元對所有貨幣都走強。美元指數從10月12日約102.58,降到10月20日約101.71,期間下跌約0.85%;美元兌台幣卻上漲約2.26%。這組數據顯示,美元相對台幣升值的同時,美元對一籃子主要貨幣並沒有同步走強。
台幣為什麼承受較大壓力?央行指出,10月12日至16日外資賣超台股約194億美元,淨匯出約180億美元;同期新台幣對美元貶值1.37%。外資賣出台股、把資金換成美元匯出,增加美元需求,是這段台幣走弱的重要原因。這是央行對該段期間的說明;若要解釋其他日期,還要再看當時的資金流與市場變化。
接下來,我們可以從企業、家庭與投資人三個角度來看匯率的影響。
企業不能只看出口收入,要看美元收支相抵後剩多少。
出口商收到美元,換回新台幣時可能增加收入;但進口原料、設備或美元貸款也會讓成本上升。若美元收入大於美元支出,台幣貶值可能有利;若美元支出占比較高,成本增加就可能抵銷收入。企業是否避險、何時收付款,也會影響最後的獲利。
對家庭來說,先看自己有沒有美元支出。
出國、留學、海外購物或支付美元計價的服務,台幣偏弱時都要準備更多台幣。以財務規劃師的角度替客戶編列支出預算時,遇到外幣需求,我會一併安排換匯策略,透過分批換匯分散匯率風險,降低達成目標的成本。
另一方面,若台幣弱勢維持一段時間,進口商的台幣進貨成本會增加。業者可以先用庫存、避險或降低毛利吸收,但成本長期高檔、吸收空間用盡,部分商品就會面臨漲價壓力。漲幅不會直接等於匯率升幅,因為各商品的進口成本占比、庫存、合約與競爭條件不同;但持續的匯率壓力確實可能逐步反映到售價。央行估計,新台幣對美元貶值1%,對消費者物價指數年增率的影響約為0.025至0.05個百分點。這是整體物價的估算,不能拿來推算單一商品漲多少。
投資人要把標的損益和匯率損益分開看。
持有美元存款或美國股票、基金時,美元相對台幣升值,投資損益報表折算成新台幣的金額和報酬率可能被拉高;但若標的本身下跌,匯率帶來的增加可能被抵銷。即使已賣出標的,只要款項仍是美元,換算成台幣的金額仍會隨之後的匯率改變。若贖回時台幣升值,最後換回的台幣可能減少。報表上因匯率多出的台幣,不等於已經落袋的新台幣獲利;要確認最後的台幣結果,還得看標的損益與實際兌匯金額。
我看匯率影響,會分別問三件事:企業的美元收入扣掉美元支出後還剩多少;家庭近期有多少美元付款;投資人帳面上的台幣報酬,有多少來自標的、有多少來自匯率,又有多少已經實際換回台幣。把這三筆帳分清楚,才看得出美元走高究竟讓誰受惠、讓誰增加成本。
資料來源:中央銀行、路透社、臺灣證券交易所。相關連結請見留言。(參考數據依據放在留言區)
《美元匯率對投資人的影響》
2026/10/20 筆於桃園青埔
法度女王Fadoo
#美元#投資#台幣#匯率#市場#三年財務教練#陪跑#財策家#法度女王Fadoo