【你可能很有錢,卻撐不過一次現金流危機】
——從新光金整併,看懂「資產很多」與「財務安全」其實是兩回事
很多高資產族群都有一種錯覺:
「我房子這麼多、資產這麼厚,怎麼可能有財務危機?」
但金融世界最殘酷的一課恰恰是:
👉 真正讓巨人倒下的,往往不是沒有資產,而是需要錢的那一刻,資產變不成可以立刻動用的錢。
新光金過去面臨的困境,就是一個很值得思考的案例。
當新壽面臨資本適足率壓力、亟需補充資本時,集團並不是「沒有資產」。
相反地,手上握有大量精華地段的不動產,許多都是市場眼中的優質資產。
問題是:「值很多錢」和「現在拿得出錢」,完全是兩回事。
不動產要出售,需要時間、買方與價格共識;保險公司的資產處分又受到法規、監理與資本認列等條件約束。
當補充資本有時間壓力時,再漂亮的帳面資產,如果無法及時轉換成合適的資本與流動性,就未必救得了眼前的火。
這也是我認為,新光金這個案例對個人財務規劃最值得借鏡的地方。
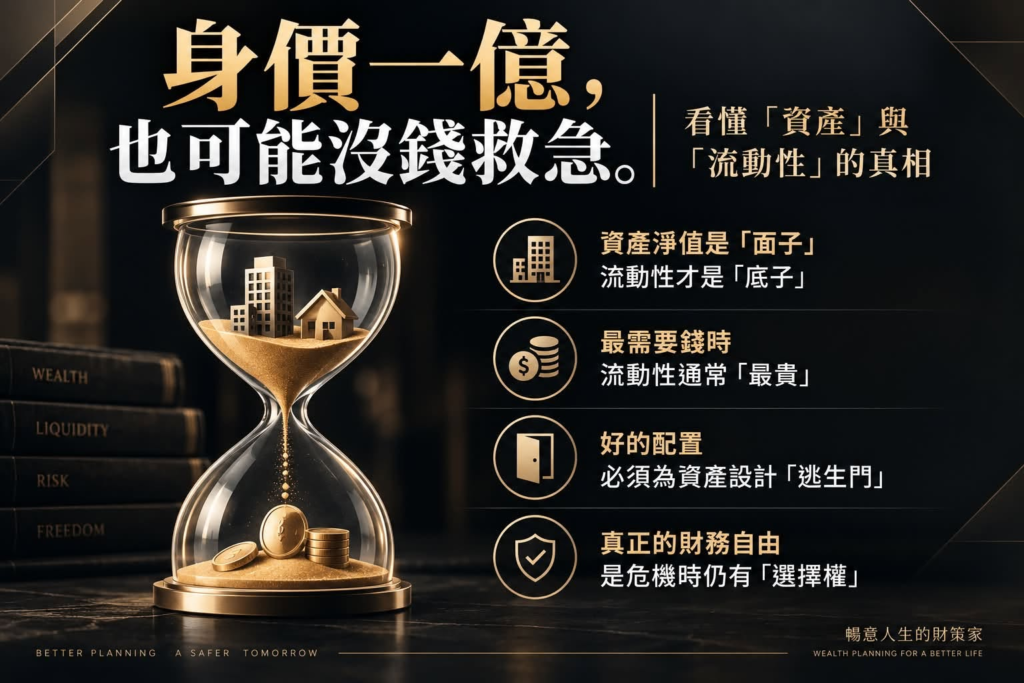
① 資產淨值決定你「多有錢」,流動性決定你「撐多久」
一間價值上億的商辦,平常是令人稱羨的資產。
但如果明天突然需要一大筆現金,它不可能像股票、債券、貨幣型資產或備用授信一樣迅速調度。
資產負債表很漂亮,不代表現金流安全。
很多人身價幾千萬甚至上億,卻可能因為大部分財富都鎖在房地產裡,每個月真正可以自由調度的資金非常有限。
這種「很有錢,但沒有錢」的狀態,其實比想像中常見。
② 最需要流動性的時候,通常也是流動性最貴的時候
這才是風險最可怕的地方。
景氣好的時候,銀行願意借錢、資產有人搶、融資條件漂亮,你會覺得流動性根本不是問題。
但真正需要救急時,往往恰好碰上:
市場下跌、銀行縮手、買方砍價、融資條件惡化。
於是原本值1億元的資產,不代表你需要時就能換回1億元。
平常不準備流動性,危機時就只能花最高的價格去買流動性。
代價可能是賤賣資產,也可能是失去原本握在手上的主導權。
③ 好的財務規劃,不只是累積資產,更要設計「逃生門」
台新新光金整併之後,市場重新評估的,並不只是原本那些資產值多少錢,而是整體資本結構、獲利能力與資源配置能否改善。(很快地,合併後的雙方股價都翻倍了反映體質的優化)
這也提醒我們:
同樣一批資產,放在不同的財務結構裡,安全性可以完全不同。
把鏡頭拉回個人與家庭,其實也是如此。
如果一個家庭90%的淨資產都壓在房地產、未上市股權或其他難以快速變現的資產裡,即使帳面身價很高,也不代表財務結構真的穩健。
真正成熟的資產配置,不只問:
「這項資產未來能賺多少?」
還要多問三個問題:
需要錢時,我多久可以拿到?
要付出多少折價才能拿到?
市場最差的時候,我還有沒有別的資金來源?
因為人生真正的財務危機,通常不會挑你現金最多的時候來。
可能是突如其來的稅務支出、事業週轉、家庭重大事件,也可能只是市場暴跌時,你不想被迫在最低點賣掉手上的好資產。
所以我一直認為:
真正的財務自由,不只是「擁有多少資產」,而是當所有事情同時不順時,你仍然擁有多少選擇權。
而這份選擇權的名字,
就叫做——流動性。
#資產配置 #流動性 #財務規劃