【台灣12.4萬人資產破億:高收入,如何真正變成高資產?】
台灣淨資產破億的人,已經來到 12.4 萬人。
根據最新的《2026臺灣高資產顧客財富管理與傳承調研報告》:
台灣「淨資產」達新台幣 1 億元以上的高資產客群約有 12.4 萬人,合計掌握約 46.1 兆元的財富,而且人數還在快速膨脹——
從 2023 年的 9.3 萬人,2025 年的 11.8 萬人,到今年已跨過 12.4 萬人。
多數人看到這組數字,直覺反應是:「台灣原來這麼多隱形富豪。」
但站在財務規劃的角度,我看到的是另一個更根本的問題:
👉 一個原本靠工作創造高收入的人,究竟是從什麼時候開始,真正跨越到「靠資產累積財富」?
這中間存在一個關鍵的質變:
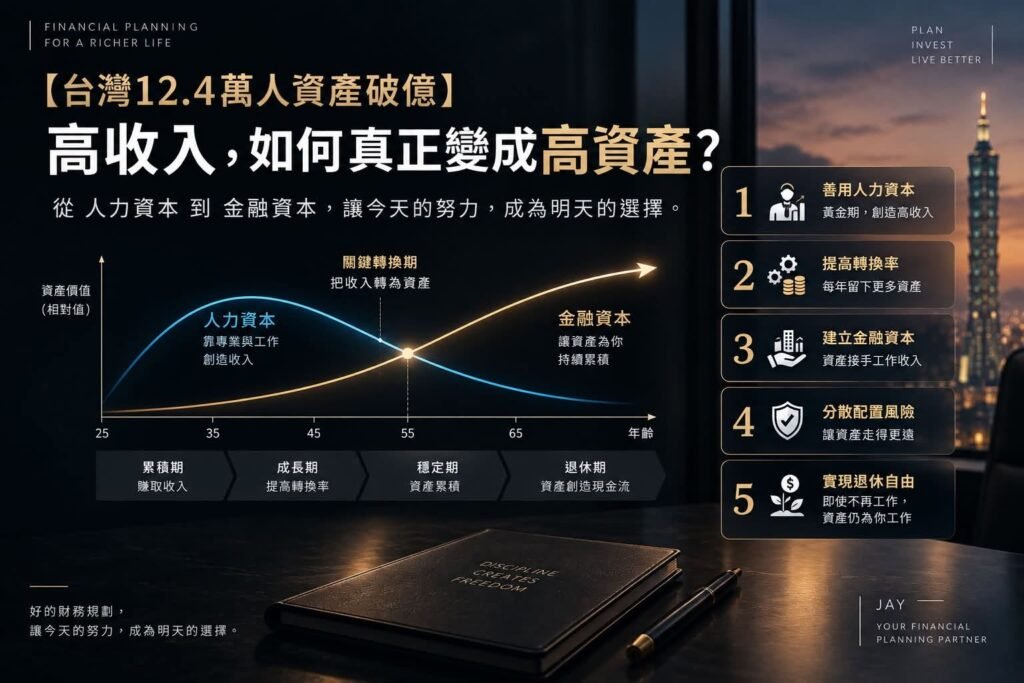
Human Capital(人力資本)➡️ Financial Capital(金融資本)
對 35~45 歲的高階主管、科技菁英或專業人士來說,你當前最大的資產,往往不是證券戶裡的股票,也不是名下的自住房,而是「未來 20 年持續創造穩定高現金流的能力」。
假設一位 40 歲的專業人士,目前年收入 300 萬元。
距離 65 歲退休還有 25 年,即使先不計升遷加薪與折現率,這份專業能力就相當於一座價值 7,500 萬元的隱形金礦。
很多人一生最大的一筆資產,其實根本還沒賺進來。
但關鍵從來不是「一生賺過多少錢」,而是最終有多少流水,被有紀律地沉澱為水庫。
這也是我在規劃時非常重視的指標——我稱之為「資本轉換率」(Capital Conversion Rate):
👉 每年創造的現金流入,有多少比例真正沉澱為具生產力的淨資產?
收入是「流量」,財富才是「存量」。
年薪從 150 萬跳到 300 萬,如果房車、精緻消費與固定支出也同步翻倍膨脹,你的收入雖然翻倍,資產累積速度卻往往停在原地。
年收 500 萬卻只能留下 10%,長期積累下來,往往跑輸年收 250 萬但穩定轉換 40% 的人。
所以,中高收入者真正該在意的,往往不只是:「我的投資報酬率是多少?」
而是更前置的命題:「我的資本轉換率是多少?」
因為人力資本有一個殘酷的本質:它是隨時間遞減的消耗品。
35 歲時,你還有 30 年的體力與職涯;
45 歲過後,職涯跑道開始限縮、健康與體力迎來轉折;
到了退休那天,人力資本的產出將快速趨近於零。
一個健康的財務生命週期,必然經歷這三個接棒階段:
人力資本 ➡️ 金融資本 ➡️ 自動化被動現金流
年輕時,靠「人」創造收入;
壯年時,有效率地把收入沉澱為「優質資產」;
退休後,由成熟的「資產」接手,源源不絕產出支撐生活品質的現金流。
因此,在檢視財務結構時,我不會只問「你現在有多少資產」,更關鍵的是:
- 你還具備多少人力資本可以折現?
- 每年流進來的收入,有多少比例正精準轉化為金融資產?
- 你的資產配置,是否過度集中在單一產業或特定標的?
- 如果主動收入明天無預警中斷,現有資產能支撐體面生活多久?
- 退休那一天,你的金融資本準備好從人力資本手中「接棒」了嗎?
這幾個問題,比「今年哪支 ETF 會漲最多」更值得提早十幾年深思。
12.4 萬名億元資產者帶給我們的啟示其實很樸實:
高收入,是累積財富極佳的起點;但高收入本身,從不等於財富。
真正拉開長期差距的,是我們能否在人力資本最豐沛的黃金歲月,有紀律地將流動的收入,轉化為靜水深流的資本體系。
直到有一天,即使我們轉身停下腳步,資產依然在替我們日夜運轉。
💬 你目前每年的「資本轉換率」大約落在哪個區間?在把收入轉換成資產的過程中,最大的阻力通常是什麼?
高收入和高資產呈現正相關,卻又不能畫上等號!
舉例:新竹地區的人均收入高於台北地區,但新竹房價卻遠低於台北~除了是供需關係外,最主要的是(高)房價看的其實是(高)資產而不是所得,更不是工作上的課稅所得!
對青壯年而言,高收入可能不要太急著「生活升級」,至少不要因升級而降低了「人力資本轉換成金融資本的轉換率」(過度升級),以免將來跟不上「永續生活升級」,下一篇我會寫「退休規劃最容易低估的,可能不是通膨,而是新的/升級後的生活模式」