長期投資要能挺過市場波動,而合理的財務槓桿往往是加速器。
但多數人聊到「槓桿」,第一反應通常是:
「利率多少?能借幾成?報酬可以放大多少?」
身為財務規劃顧問,我反而認為真正致命的問題只有一個:
「這筆槓桿,到底能陪你走多久?」
因為長期投資最慘烈的死法,往往不是看錯趨勢,而是市場大跌時資金剛好到期,或是因維持率不足被強行斷頭。
原本規劃十年的「長期投資」,就這樣被迫變成了「短期結算」。
✍🏻 資產要長期,「錢的期限」也必須長期
談資產配置,大家習慣問:股債比多少?要不要配黃金、REITs?
但大家常忽略了:資產的持有期限,必須跟資金的槓桿期限相匹配。
如果你打算持有 10~20 年,背後用的卻是短期必須續約、動輒面臨維持率追繳壓力的資金,這就叫「資金期限錯配」。
很多投資失敗,不是趨勢看錯,而是資金根本撐不到市場還你公道的那一天。
因此,財務規劃上我最重視的從來不是「高槓桿」,而是「可持續的槓桿」:
不是追求「用越少本金衝最高槓桿」;
而是追求「足夠的安全邊際與時間彈性,陪資產走過完整的景氣循環」。
✍🏻 為什麼把「投資型保單」納入財務槓桿架構的核心?
在協助客戶規劃長期核心資產時,我常將躉繳型投資型保單作為平台之一。除了資產配置功能外,更關鍵的是它提供了極高的調度彈性與安全緩衝:
- 沒有固定的本金攤還壓力
一般分期貸款有逐月還本的現金流負擔;保單質借則能讓資金在需要時調度、充裕時彈性償還,把資產價值轉化為流動性,而不必在低點賤賣長期資產。 - 底層是「配置後的整體帳戶」,而非單一個股
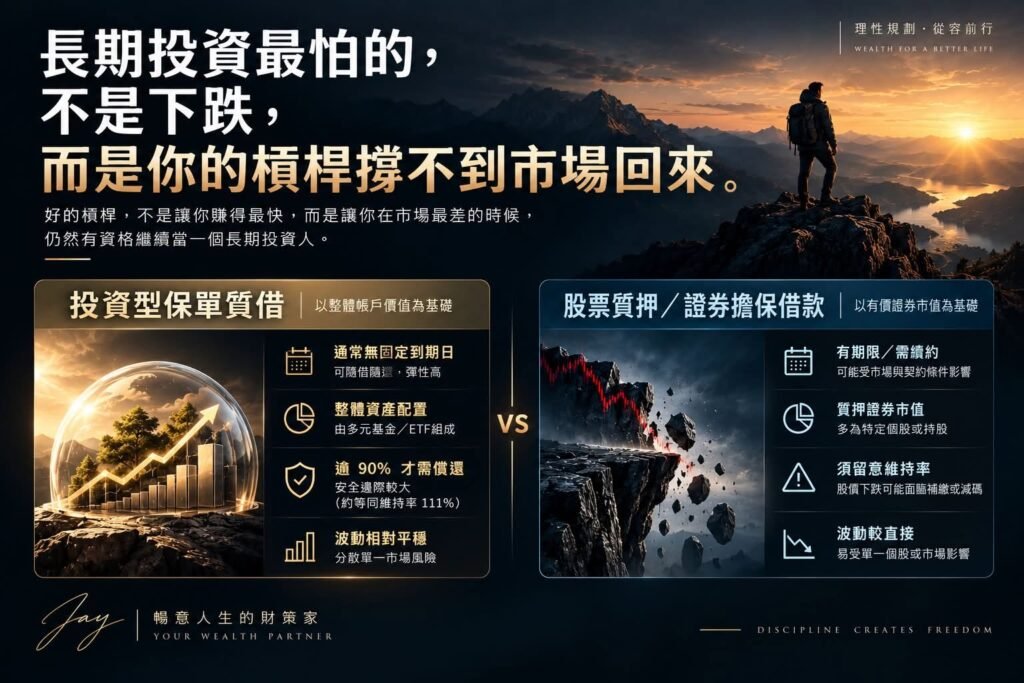
拿股票做質押,若部位集中在少數個股,一旦大盤回檔,往往資產縮水與擔保品維持率警報同時爆發。但若支撐質借的是一整包涵蓋全球股債、跨區域的資產配置組合,整體帳戶的抗跌韌性優於質押的個股。 - 投資型保單質借本身通常具有相對寬廣的安全緩衝空間。
依現行投資型人壽保險示範條款,未償還借款本息達到保單帳戶價值90%時,保險公司才會要求償還及後續扣抵程序。如果把這個比例用類似股票質押「維持率」的方式反過來看:
帳戶價值 ÷ 借款本息
當借款本息已經來到帳戶價值90%時,換算出的「維持率」其實只剩大約 111%,明顯低於股票質借的130%。
三件事情疊加起來,才讓投資型保單質借有機會成為一種更適合搭配長期投資的「持續槓桿」。
✍🏻 長期(槓桿)投資的真正精髓
能不能把投資抱到最後,有時拼的不是信仰,而是你的財務結構有沒有給你「不必被逼著賣」的底氣。
真正的專業財務規劃,不該只問「最多能借多少?」,
而該反覆推演:「如果市場明天突然重挫 30%、40%,這個結構還能不能完好無損?」
好的槓桿,不是在牛市時讓你跑得最快;
而是在市場最壞的時刻,你仍然有資格留在牌桌上,繼續當個優雅的投資人